中国零部件全球份额14%了,丰田雷克萨斯这单能撬开全球大门吗?
先给结论放在前头:过去十年,中国汽车零部件制造商全球市场份额从约5%涨到14%,翻了三倍。而丰田刚把雷克萨斯下一代纯电SUV的首发生产地放在上海,本土零部件配套率目标超95%。
雷克萨斯车型前脸格栅与大灯局部特写
不少声音喊出"丰田给中国供应商盖了全球可用的章",但这件事远没到尘埃落定的时候——这枚背书能撬开多大的门,取决于两个还没落地的变量。
先说清楚一个事实前提。丰田这艘船确实调头了:2027年秋季,雷克萨斯下一代纯电SUV将在上海金山工厂投产,初期年产能10万辆,远期可扩容至20-50万辆,这是该车型的全球首个生产地。金山工厂2026年8月竣工,眼下已进入设备安装调试阶段。
2026年6月,丰田在昆山办了雷克萨斯专场的供需对接会,正新橡胶、皮尔博格等本地企业和一家未公开名称的汽车控制拉索企业,已确认拿到相关订单或合作意向。
汽车产业供需对接会现场参会场景
丰田涉外广报本部长上田裕之在8月4日明确表态:项目筹备进展顺利,本土化生产销售的基本方针没有变化。
但"上海配套"不等于"全球准入"。这次采购是丰田为了缩小在华电动车价格差距做的本土化决策,目前公开信息里没有一条证明它已纳入丰田全球供应体系。一位丰田日本供应商高管说得直白:"我们没有听说这款在中国生产的SUV会采用任何日本设备或技术。
"反方观点更尖锐:这只是针对中国本土车型的被动选择,日本传统的"系列"供应商体系依然封闭,对中国供应的开放更多集中在标准化电子件、内饰、结构件等非核心品类,安全相关的核心专有部件仍优先沿用原有供应商。
真正决定走向的,是两个可追踪的变量
第一个变量:欧美对华汽车零部件监管条款是否落地。2026年9月,覆盖通用、福特、Stellantis、丰田、大众、现代、本田等主流车企的美国汽车创新联盟,联名致信国会要求立法永久禁止中国网联汽车软硬件进入北美市场。
欧盟《新电池法》碳足迹等级标签已强制落地,数字电池护照也将在2027年2月实施。第二个变量:丰田是否把上海项目的配套方案纳入全球平台体系。这是当前最关键的观察点——如果丰田只把这次采购当作中国市场的权宜之计,那这份背书的含金量就大打折扣。
顺着这两个变量,可以推演三种走向。
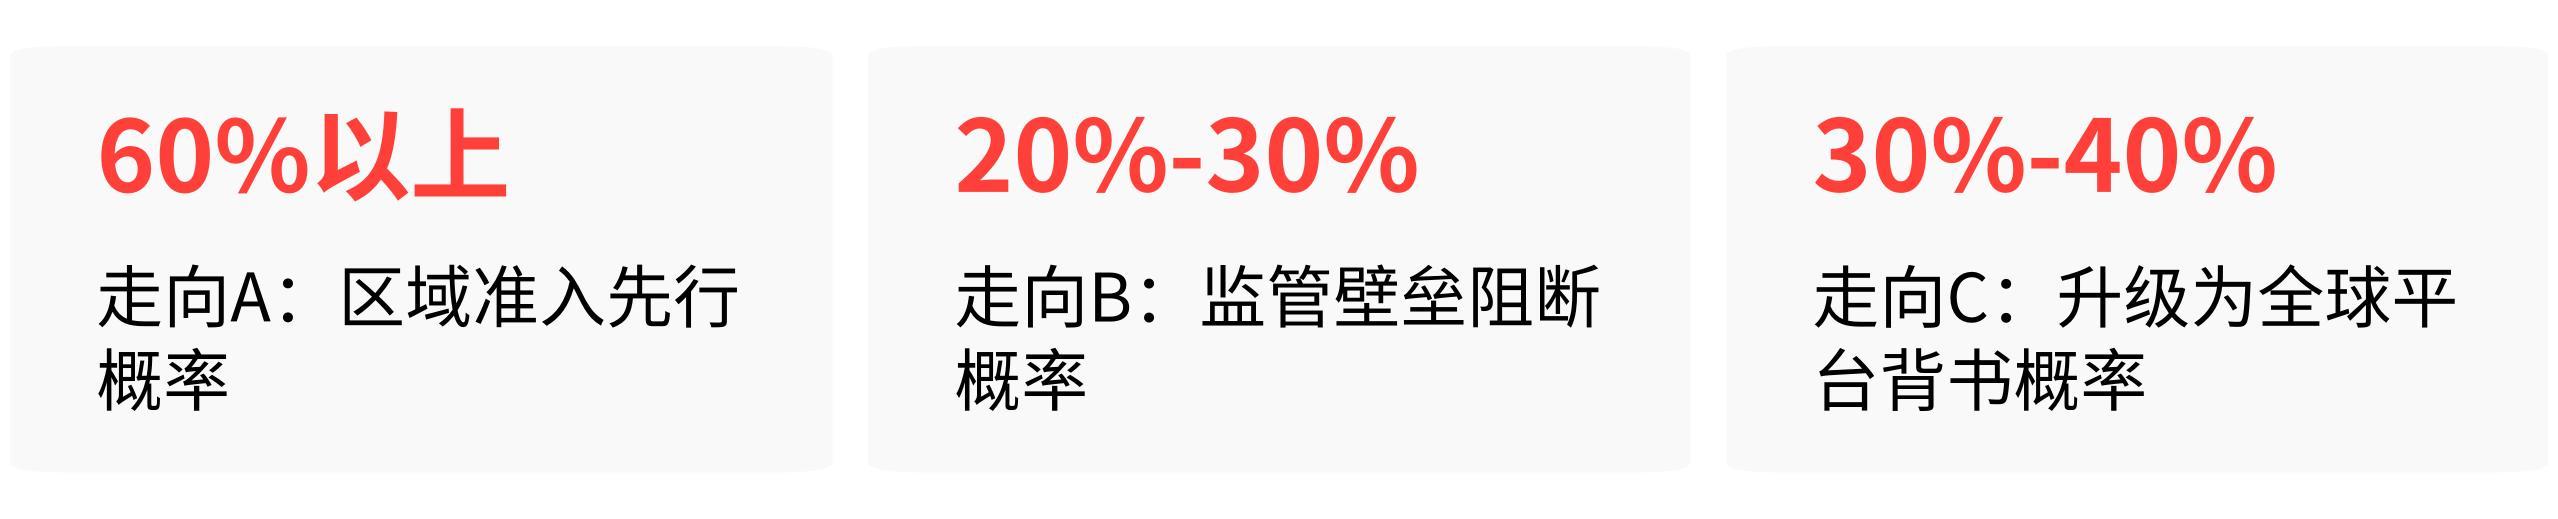
走向A:区域准入先行,18-36个月逐步进入大众、通用、福特的区域采购体系。这是历史规律的延续。
过去十年,宁德时代配宝马、福尔达配丰田、天海电子配蔚来等案例,都走过"单一头部车企量产验证→降低其他车企认证成本→18-36个月内新增1-3家全球核心客户"的路径,没有"拿到背书即批量覆盖全车企"的先例,也没有"拿到背书后无后续落地"的失败案例。
汽车底盘与轮胎相关零部件特写
本次项目与这些先例可比性较高:背书逻辑一致、准入门槛逻辑一致、品类适配一致。触发这个走向的可观察信号是:拿到雷克萨斯订单的那家控制拉索企业,以及其他配配套企业,在接下来12个月内是否对外公布新的全球主流车企一级定点信息。
目前A的概率我认为在60%以上。
走向B:欧美监管壁垒落地,制度性阻断扩张。如果美国汽车创新联盟的立法诉求在2027年1月3日国会闭会前落地,或者欧盟的电池、数据监管严格执行,那北美和欧洲主流车企的供应链就不会因单一项目背书对中国零部件开放。
这个走向的触发信号同样具体:看美国国会相关立法的推进节奏,看欧盟对电池碳足迹的实际执行力度。但值得注意的是,福特CEO吉姆·法利今年7月还在内部会议上说,公司在为未来五到十年内中国对手进入美国做准备——政客喊话归喊话,车企的算盘打得很现实。
从福特用宁德时代技术授权、与吉利在西班牙合资的种种动作看,完全切断中国供应链的成本太高,B成为唯一走向的概率不高,我认为在20%-30%。
走向C:丰田把上海项目升级为全球平台背书。这是最乐观的情形。丰田这次打破"日本优先"惯例、把最新车型首次放在海外投产,本身就是信号。
如果上海工厂的方案被丰田纳入全球供应体系,或者后续雷克萨斯海外车型也采用这套中国供应链方案,那背书的信任权重会大幅上升。但截至当前,没有任何公开信息能确认这一路径已经发生——"可作为全球通用背书"目前仍属于市场预期,不是既定事实。
这个走向的概率大约在30%-40%,而且它不会独立发生,更像是在A基础上的"放大器"。
我的判断和给你的追踪工具
三个走向里,A的优先级最高:中国企业借这个项目,在18-36个月内逐步进入大众、通用等全球主流车企的区域采购体系是大概率事件,但不会出现"全品类、全覆盖"的全球准入。
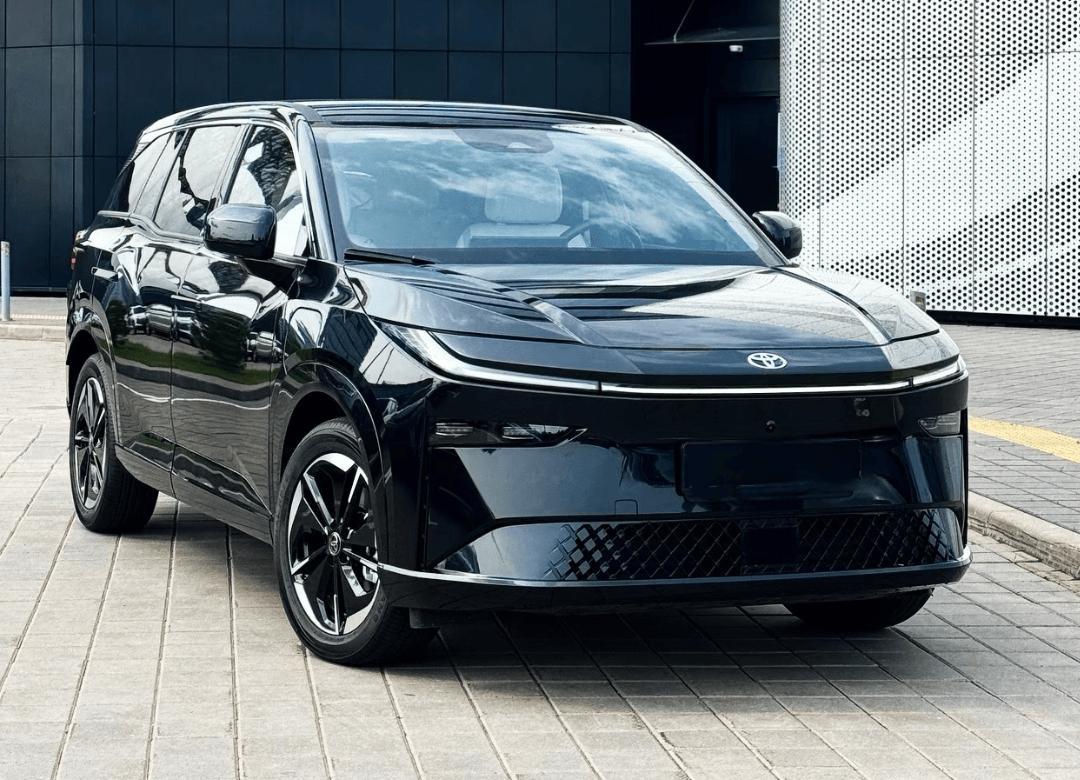
丰田全新纯电SUV车型外观展示
大众在合肥的研发中心VCTC掌握本土采购决策权,通用依靠泛亚汽车技术中心做本土采购,福特则是CEO直接拍板——这三家的决策链条都指向一个共同逻辑:谁既符合全球标准又能降本,谁就进体系。
而中国供应商在成本上已经被丰田日本供应商高管亲口认证"根本无法竞争"。
但这里必须分清两类话:有数据支撑的判断和主观推断。判断是,监管不落地的情况下,区域采购体系会在18-36个月内向这批供应商打开;推断是,智能化与电动化部件会先于安全件、底盘件进入全球体系——因为后者涉及更严格的认证周期和政治敏感度,前者更依赖成本与迭代速度。
给你一套自己跟进的追踪框架:
看那个拿到雷克萨斯订单的控制拉索企业,12个月内有没有公布新的全球一级车企定点——有,说明背书在兑现;没有,就得重新评估
看美国国会2027年1月3日前是否通过针对中国网联汽车的永久禁令——过了,B走向权重上升
看双叶产业等丰田关联供应商在印度的工厂2029年能否如期投产、成为替代供应方——投了,意味着丰田在留后手
一句话收尾:雷克萨斯这单更像是中国零部件拿到的一张"区域验证门票",而不是"全球通行证"。门票能走多远,不取决于丰田这枚章盖得多响,取决于监管的门有没有关上排名第一的炒股杠杆平台,以及中国供应商能不能从单品输出升级成体系化输出——后者才是过去十年所有成功扩张先例的真正分水岭。
财盛证券提示:文章来自网络,不代表本站观点。